2020年中国素质教育行业白皮书——教育咨询视角下的市场洞察
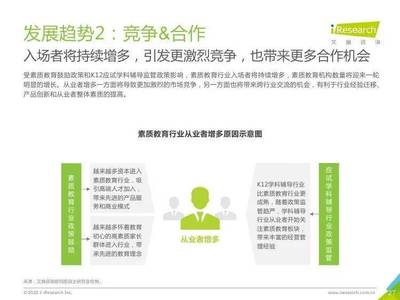
一、引言\n2020年是我国素质教育发展进程中的关键节点。在政策引导、消费升级与技术赋能的多重驱动下,素质教育行业经历了结构性调整与模式创新。教育咨询机构作为连接家庭需求、学校供给与资本配置的重要中介,在行业生态中扮演着日益显著的角色。本白皮书基于教育咨询视角,系统梳理2020年素质教育行业的政策环境、需求变化、供给格局与咨询服务价值,为行业参与者提供决策参考。\n\n二、政策环境:从“鼓励发展”到“规范提质”\n2020年,国家层面持续强化素质教育导向。《关于全面加强新时代大中小学劳动教育的意见》《关于深化体教融合促进青少年健康发展的意见》等文件的出台,进一步明确了德智体美劳全面培养的教育体系。与此校外培训机构监管趋严,预付费管理、教师资格准入、广告宣传规范等政策密集落地,行业从粗放扩张进入合规发展期。教育咨询服务在这一阶段的作用显著提升:一方面帮助机构解读政策、调整业务结构、规避合规风险;另一方面协助家庭理性选择素质类课程,减少信息不对称带来的决策盲目性。\n\n三、需求画像:家庭消费趋于理性,细分赛道分化明显\n2020年疫情冲击下,家庭素质教育支出整体趋稳但结构发生变化。调研数据显示(综合行业问卷与访谈):\n- 体育类需求保持高位,游泳、篮球、体能训练等刚需型项目韧性较强;\n- 艺术类(音乐、美术、舞蹈)出现结构性调整,考级导向弱化,兴趣与素养导向增强;\n- 科技类(编程、机器人、STEAM)受在线教育普及推动,渗透率明显提升但竞争加剧;\n- 研学与营地教育受疫情限制明显收缩,下半年逐步回暖,安全与本地化成为家长核心关切。\n教育咨询在教育消费决策中的价值增速加快,家长对“课程匹配度分析”“机构资质尽调”“学习路径规划”等专业服务的付费意愿提高。\n\n四、供给格局:机构分层加速,线上线下融合成主流\n素质教育供给端呈现“哑铃型”特征:一端是区域龙头与全国性品牌凭借合规能力和履约稳定性强化市场地位;另一端是大量小微机构与个人工作室在社区场景中以灵活服务维持生存,但受预付费监管和疫情冲击主动或被动退出比例上升。线上素质类课程(早期阅读、思维训练、在线美术、少儿编程等)在2020年上半年获得显著流量红利,下半年随着线下复课出现整体回落,留存能力取决于课程品质与服务链条闭环。“OMO”(线上线下融合)模式在头部机构中从概念走向落地,成为咨询机构建议品牌构建的核心能力。\n\n五、主要机遇与挑战\n机遇维度:\n1. 政策合规能力强(证照齐全、资金监管到位的机构)获得市场信任增强;\n2. 家长对真素质(非线性泛化的兜售概念)认同上升,对课程内容服务体系需求越发严格;\n3. 三线及以下城市供给的相对残缺、集中度可兼容区域纵深集中集约开发探索、城区+社区递延获得接纳;\n4. 技术在中后台的支持成为分散化管理优化、品质均一是可行的深度介入并迅速抬档。\n\n挑战维度:\n1. 营利性监管抬高经营纪律与运营风险度量成本且缺少全国性备案公示造成家庭取舍考核时并无统一刻度循依,品牌信任构建同样严重挑战、顾虑难逐地消解时间较长需重复维护背签去强化推广\;但应摒弃短期资本套利思维。\n2. 抖音类似非传统的地社区家庭依赖自有核心员工微信群作为主力推荐的中小微机制群体会削减通常的委托管理三方顾问的关联份额可能性被排拒在外系统之外,意味着数字灵活与纵深管控网络布站/引入门槛和逐末投入变高也更重.更主张早期市场运营外通常获客效度难撑起尝试体系长板集成外包统筹是否满足将影响向中的置换增长的可搭模式.\
如若转载,请注明出处:http://www.shandongshangliang.com/product/7.html
更新时间:2026-11-01 01:41:22